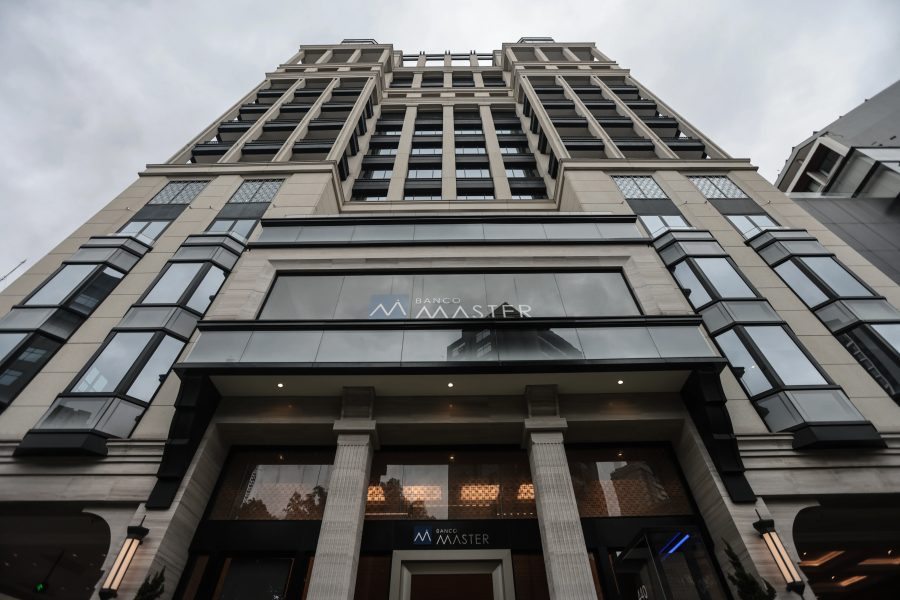
Há um ano, o Banco Central decretou a liquidação extrajudicial do Banco Master, acionando o maior resgate da história do Fundo Garantidor de Créditos (FGC). A estimativa inicial indicava 1,6 milhão de credores e R$ 41 bilhões em garantias a serem reembolsados. Além da crise financeira, a Polícia Federal investiga suspeitas de fraude documental, venda de carteiras de crédito sem lastro e lavagem de dinheiro envolvendo o proprietário da instituição.
Histórias de quem perdeu economias
Eugênia Fernandes, aposentada de 85 anos, vendeu sua única casa em Niterói (RJ) e aplicou R$ 500 mil em um Certificado de Depósito Bancário (CDB) do Banco Master, recomendado por assessora da corretora Ágora em agência do Bradesco. Segundo a família, não recebeu informações claras de que o investimento seria emitido pelo Master nem sobre os limites de cobertura do FGC, que garante até R$ 250 mil por instituição.
Com a liquidação, apenas metade do dinheiro foi recuperado pela garantia do fundo. Os juros mensais, que complementavam sua aposentadoria de dois salários mínimos, foram interrompidos. Eugênia passou a depender financeiramente dos três filhos para cobrir despesas de R$ 7 mil a R$ 8 mil por mês, desenvolvendo depressão e precisando de dois procedimentos cirúrgicos.
“Não sabíamos que o dinheiro estava aplicado em outro banco. Na minha cabeça, era um CDB tranquilo, feito dentro do Bradesco. Durante o atendimento, não me explicaram claramente que o investimento era do Master”, relata a aposentada.
Felipe Cândido, servidor público de 50 anos no Rio de Janeiro, tinha R$ 6 mil bloqueados no Will Bank, instituição digital do mesmo grupo também liquidada. Afastado do trabalho por problemas de saúde mental e enlutado pela morte da esposa, ele precisava do dinheiro para se mudar e matricular filhas gêmeas na escola. A energia elétrica foi cortada durante o bloqueio. Recuperou os recursos sem juros nem correção monetária meses depois, mas perdeu confiança nos bancos digitais.
“Voltei para a velha poupança. Não consigo mais confiar nesses bancos digitais. Eles seduzem a gente com essa promessa de ganhar um pouco mais, mas foi uma experiência traumática”, afirma Felipe.
Problemas na recuperação dos recursos
Segundo o balanço mais recente do FGC, o fundo devolveu R$ 28,8 bilhões a pouco mais de 570 mil credores do Banco Master, equivalente a 98,89% do valor previsto e 94% dos beneficiários. No Master de Investimento, foram pagos R$ 11,2 bilhões a 305 mil credores. No Banco Pleno, R$ 4,6 bilhões a 139 mil beneficiários.
Nem todos tiveram facilidade para receber. A família de Eugênia enfrentou problemas no aplicativo do FGC para validar documentos. O ressarcimento de R$ 250 mil foi liberado apenas em fevereiro de 2026, três meses após a liquidação. Os outros R$ 250 mil seguem sem previsão de recuperação, dependendo de recursos obtidos pelo liquidante.
Em julho, cerca de 48 mil credores do Master ainda não haviam solicitado o ressarcimento. No Will Bank, até setembro, apenas 21,24% dos clientes com valores menores haviam sido pagos.
Transparência em investimentos e mudanças regulatórias
A investigação revelou que o FGC era frequentemente usado como argumento principal para atrair investidores, incentivando a oferta de títulos com maior rentabilidade. Para Ione Amorim, economista do Instituto de Defesa do Consumidor (Idec), “o fundo foi usado como uma espécie de cartão de crédito: assim como uma pessoa endividada recorre ao cartão para adiar o pagamento de uma dívida, a garantia foi usada para continuar captando recursos, mesmo diante dos riscos envolvidos”.
Em setembro de 2025, dois meses antes da liquidação do Master, a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) aprovou norma de autorregulação que proíbe apresentar a proteção do FGC como principal atrativo de um produto. A regra exige que as instituições informem claramente quem emitiu o título, quais são os riscos e as condições de resgate.
Segundo Zeca Doherty, CEO da Anbima, “o caso mostrou que um mercado que cresce e se torna mais acessível também precisa elevar seus padrões de diligência, transparência e supervisão”. Porém, não há dados consolidados para medir se bancos e corretoras efetivamente mudaram os produtos oferecidos.
Impacto em fundos de pensão e servidores
A crise afetou também instituições que administram recursos de servidores públicos. Levantamentos identificaram aproximadamente R$ 1,87 bilhão investido em letras financeiras do Master, títulos sem proteção do FGC. O Rioprevidência, do Rio de Janeiro, havia aplicado R$ 970 milhões nessa modalidade, e a Amprev, do Amapá, R$ 400 milhões.
Servidores públicos enfrentam descontos contínuos nos salários relacionados a empréstimos do Credcesta, cartão de benefício consignado associado ao grupo, mesmo após quitarem as dívidas. Em outubro, o governo do Rio de Janeiro publicou decreto suspendendo cobranças indevidas, mas a devolução dos valores depende de análise individual e procedimentos judiciais.
A Defensoria Pública do Rio de Janeiro ajuizou ação civil pública em defesa dos servidores. Segundo o órgão, a Justiça atendeu dois requerimentos: suspensão da comercialização do Credcesta e criação de central de atendimento. A decisão sobre ressarcimento ainda não ocorreu.
Mudanças no comportamento dos investidores
Bruno Guimarães, planejador financeiro certificado, observa que “o investidor passou por um processo de aprendizado, de evolução e de amadurecimento, no sentido de entender a solidez do banco emissor”.
Levantamento do Banco Central mostra que dos R$ 37,7 bilhões ressarcidos entre janeiro e fevereiro de 2026, R$ 20,77 bilhões foram reaplicados em títulos de outras instituições. Desse montante, 65,1% foram direcionados a instituições dos segmentos S1 e S2, que reúnem bancos de maior porte, enquanto o Master integrava o segmento S3, de instituições menores.
Bancos menores enfrentam agora mercado mais seletivo. Segundo Marco Aurélio da Silva, especialista em economia, essas instituições passaram a ter mais dificuldades para atrair investidores, especialmente as que dependem da oferta de CDBs com taxas elevadas.
Novas regulamentações e desafios futuros
Em abril de 2026, o Conselho Monetário Nacional aprovou a Resolução nº 5.295, que estabelece novas exigências para instituições com elevada dependência da proteção do FGC. A norma determina que esses bancos mantenham parcela dos recursos em títulos públicos federais, investimentos de baixo risco. A exigência entrou em vigor em julho de 2026, com percentual inicial de 5%, aumentando gradualmente até 100% em julho de 2028.
O Banco Central também propôs, por meio da Consulta Pública 131/2026, que instituições financeiras priorizem o melhor interesse dos clientes e ampliem transparência sobre comissões recebidas. A consulta permanece aberta até janeiro de 2027, com entrada em vigor proposta para 2028.
A Comissão de Valores Mobiliários (CVM) aplicou multas superiores a R$ 200 milhões a Daniel Vorcaro, ao Banco Master, a familiares do ex-banqueiro e a outros envolvidos, em processo envolvendo fraudes na emissão de cotas de fundo imobiliário entre 2018 e 2020.
Preocupações com a capacidade de proteção
A liquidação do Master levantou dúvidas sobre a capacidade do FGC de enfrentar novas crises bancárias simultâneas. Para recompor recursos utilizados nos ressarcimentos, os bancos anteciparam R$ 32 bilhões em contribuições. Em junho de 2026, o FGC tinha patrimônio de R$ 115,9 bilhões, equivalente a 2,02% do total de depósitos cobertos, abaixo da meta de 2,5% estabelecida pela própria instituição.
Para Bruno Guimarães, “o FGC cumpriu seu papel de ajudar a preservar a estabilidade do sistema financeiro, mas precisou fazer um esforço inédito para cobrir os prejuízos. Precisamos pensar no que aconteceria diante de uma crise simultânea em várias instituições. O FGC não teria recursos para cobrir todos os depósitos do sistema de uma só vez”.
Ione Amorim, do Idec, avalia que as mudanças regulatórias são importantes, mas insuficientes. “O Master consolidou um crescimento astronômico, foi longe demais para voltar. Mas isso não vai impedir que outros casos, talvez menores e com impactos mais limitados, ocorram se essas medidas não forem adotadas com mais urgência”.
Para Zeca Doherty, da Anbima, o episódio expôs os limites dos mecanismos de fiscalização diante de fraudes deliberadas. “O Master foi um caso de fraude. Mesmo os mecanismos mais rigorosos de controle não estão imunes à atuação de pessoas mal-intencionadas com objetivo deliberado de burlar regras”.
Notícias da Costa do Sol em primeira mão.
Siga @ofatonoar no Instagram Siga @ofatonoar no Instagram
Com informações do g1.