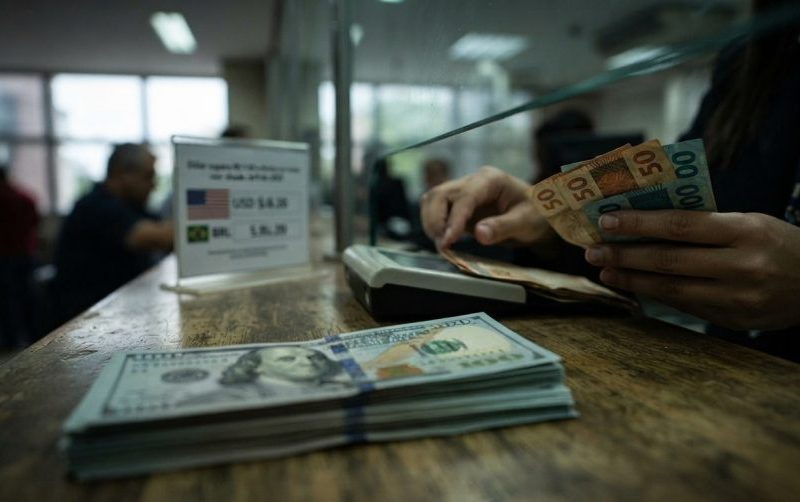
O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira (28) uma proposta estabelecendo a alíquota da Contribuição sobre Bens e Serviços (CBS) em 11,3% para 2027. A recomendação será enviada ao Congresso Nacional, que tem até 15 de dezembro para que o Senado fixe o valor final do novo tributo sobre consumo, criado pela reforma tributária aprovada recentemente.
Como funciona a cobrança dos novos impostos
Além da CBS, incidirá o Imposto sobre Bens e Serviços (IBS) com alíquota total de 0,1% em 2027 e 2028, dividida entre estados (0,05%) e municípios (0,05%). Essa alíquota começará a aumentar gradualmente a partir de 2029.
A CBS substituirá três tributos extintos em 2026: o Programa de Integração Social (PIS), a Contribuição para Financiamento da Seguridade Social (Cofins) e parte do Imposto Sobre Produtos Industrializados (IPI). O IPI permanecerá apenas para produtos da Zona Franca de Manaus, com tributação efetiva no restante do país.
O modelo não cumulativo e o sistema de créditos
A reforma tributária adota o modelo de Imposto sobre Valor Agregado (IVA), utilizado em grande parte do mundo, com cobrança não cumulativa. Nesse sistema, o imposto é recolhido em cada etapa da cadeia produtiva, mas as empresas podem descontar os tributos pagos nas fases anteriores.
Exemplo prático: se o IVA fosse de 20%, um produto vendido ao consumidor final por R$ 100 teria imposto que, ao final da cadeia, totalizaria R$ 20, após os mecanismos de crédito e compensação entre as diferentes empresas da produção e comercialização.
Regimes obrigatórios e opcionais
O sistema não cumulativo é obrigatório para empresas de lucro real e presumido que realizam vendas entre empresas (business to business). Já as empresas do Simples Nacional têm a opção de permanecer no regime tradicional (“Simples puro”) ou migrar para o modelo híbrido, aproveitando créditos dos tributos recolhidos nas etapas anteriores.
Os microempreendedores individuais (MEIs) e nanoempreendedores, porém, permanecerão obrigatoriamente no Simples puro, pois atuam predominantemente em operações destinadas ao consumidor final.
Implementação das notas fiscais eletrônicas
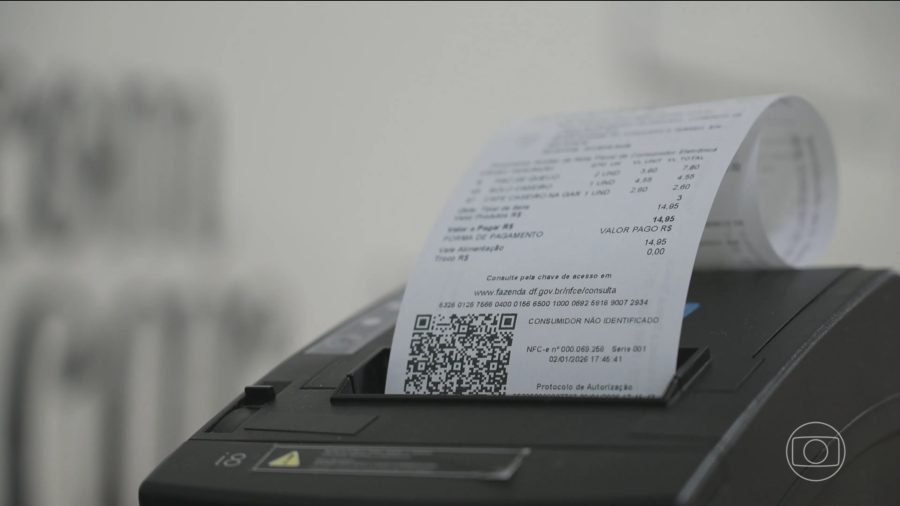
A Receita Federal informou que, em 2026, as empresas já estão preenchendo nas notas fiscais eletrônicas os campos referentes aos novos tributos sobre consumo, em fase de testes com alíquotas simbólicas, sem cobrança efetiva.
A partir de 2027, todas as empresas deverão preencher obrigatoriamente os campos dos novos tributos nas notas fiscais eletrônicas, com exceção dos MEIs nas vendas para pessoas físicas e dos nanoempreendedores.
Split payment e formas de pagamento
O “split payment” — módulo do super sistema da Receita Federal que viabiliza o pagamento dos tributos em tempo real para governo, estados e municípios — será obrigatório apenas a partir de 2028 nas operações entre empresas. Esse sistema também permite o ressarcimento quase automático de créditos tributários, um dos pilares da reforma.
Três opções de recolhimento para as empresas
Na ausência do “split payment” obrigatório no início de 2027, as empresas continuarão emitindo notas fiscais normalmente. Ao fim do mês, emitirão um documento de arrecadação (Darf) para pagar os tributos devidos. O ressarcimento relativo ao imposto de outras partes da cadeia será creditado em, no máximo, dois meses.
Existe ainda o modelo alternativo chamado “Recolhimento pelo Adquirente (RAD)”. Nesse formato, a empresa compradora recolhe diretamente o valor dos tributos da operação e obtém o crédito tributário de forma mais rápida. A companhia vendedora recebe o valor da venda já descontado o imposto.
As empresas terão três opções:
— Recolhimento normal no fim do mês com abatimento posterior pelo ressarcimento de tributos em outras fases da cadeia;
— Sistema de recolhimento pelo adquirente, com ressarcimento mais ágil;
— “Split payment”, assim que for gradualmente implementado ao longo de 2027, com ressarcimento imediato de créditos.
Mudanças no Simples Nacional
As empresas do Simples Nacional, exceto MEIs e nanoempreendedores, têm até 30 de outubro para escolher o modelo híbrido de recolhimento dos novos tributos. Essa opção pode ser cancelada até 20 de dezembro.
Ao optar pelo modelo híbrido, a empresa permanece no Simples Nacional para os demais tributos, mas passa a recolher CBS e IBS, podendo aproveitar créditos dessas contribuições em suas compras e transferir créditos para empresas que adquirirem seus produtos ou serviços.
Orientação para escolha do modelo
Segundo Juliano Neves, subsecretário da Receita Federal: “A empresa do Simples ele vai ter que ver qual é o modelo de negócio dela. É uma empresa que quase só vende direto para o consumidor final? Mantém o Simples puro que vai ser mil vezes mais fácil para ela. Ela é uma empresa do Simples meio de cadeia? Ou seja, ela compra de alguém e vende pra uma outra empresa que vai fazer para frente” e acrescentou: “Aí talvez ela faça sentido pra ela sair do Simples puro e ir para essa situação híbrida, porque aí ela consegue transferir crédito para quem quer estar comprando”.
Dados da Receita Federal indicam que o Simples Nacional concentrava 7,35 milhões de empresas, sem contar MEIs e nanoempreendedores, no fim de 2025, equivalente a 28,6% do total de empresas ativas no país. A maior parte dessas empresas realiza vendas direto ao consumidor final, não sendo necessário optar pelo sistema híbrido.
A implementação das novas regras marca um período de transição importante para o ambiente empresarial brasileiro, exigindo adaptação de sistemas, processos e estratégias tributárias de milhões de negócios em todo o país.
Notícias da Costa do Sol em primeira mão.
Siga @ofatonoar no Instagram Siga @ofatonoar no Instagram
Com informações do g1.