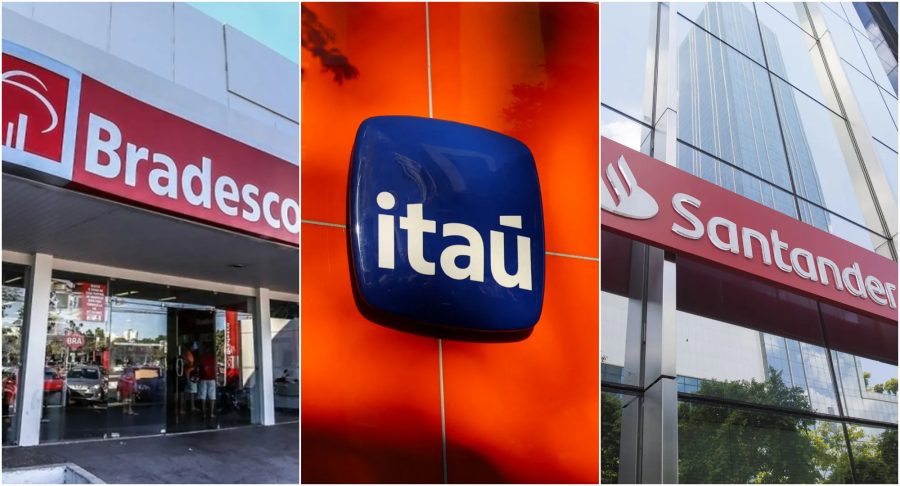
Quem deseja financiar a compra de um imóvel vai enfrentar juros mais elevados nos principais bancos privados do país. Bradesco, Itaú e Santander anunciaram aumentos nas taxas de financiamento imobiliário nos últimos dias.
Reajustes nos três maiores bancos
O Bradesco elevou a taxa principal de 11,99% + TR (Taxa Referencial) para 15% + TR ao ano, a partir de segunda-feira (26). Para clientes Private, o aumento foi de 11,70% + TR para 13,60% + TR. Segundo o banco, o movimento reflete “o aumento verificado nas taxas de juros do mercado”.
O Itaú reajustou para 12,95% ao ano a taxa mínima de financiamento imobiliário a partir de quinta-feira (29). No segmento Private, a taxa parte de 12,89% + TR, enquanto para não correntistas chega a 14,85% + TR. A instituição atribuiu o reajuste às “recentes oscilações dos juros futuros”.
No Santander, as operações que eram oferecidas com taxa de 11,69% ao ano + TR passam a ser comercializadas a partir de 12,49% + TR, a partir de sexta-feira (30). O banco afirmou que “acompanha regularmente os indicadores econômicos” e as condições do mercado imobiliário.
Por que os juros subiram
Os três bancos, juntos, responderam por cerca de 55% do valor financiado para aquisição de imóveis entre janeiro e setembro deste ano, conforme dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
A alta nas taxas de financiamento ocorre mesmo com a Selic, taxa básica de juros, em trajetória de queda. Isso acontece porque o financiamento imobiliário é um crédito de longo prazo, e os bancos se protegem com base nos juros futuros. O rendimento dos títulos brasileiros de cinco anos, por exemplo, passou de 12,87% para 15,39% após as eleições, alta superior a 2,5 pontos percentuais.
Daniele Akamine, advogada especialista em mercado imobiliário, afirma que os aumentos “surpreendem”, mas que fazem sentido do ponto de vista dos bancos. Segundo ela, o que mais chama atenção é o tamanho do reajuste, que ficou acima de 3% ao ano para a maioria dos clientes. “Isso pode encarecer bastante a parcela, reduzir o valor que a família consegue financiar e diminuir o poder de compra”, explica.
Caixa não se manifesta
A Caixa Econômica Federal, que lidera com folga as contratações para compra de imóveis, não informou se também pretende reajustar suas taxas. Procurada, o banco afirmou que está em período de silêncio antes da divulgação do balanço e, por isso, não se manifestará sobre o tema.
O que fazer antes de contratar
Akamine recomenda comparar as condições oferecidas pelos bancos antes de fechar o financiamento. “Neste momento, o principal é comparar simulações entre bancos. Outro ponto essencial é olhar o Custo Efetivo Total [CET], e não apenas a taxa de juros. Duas propostas com juros parecidos podem ter custos finais muito diferentes”, explica.
O CET representa o custo total do financiamento, reunindo juros, correção pela TR, seguros obrigatórios, tarifas e demais encargos da operação. A especialista também recomenda verificar qual índice será usado para atualizar o contrato durante o financiamento. “A maioria dos financiamentos imobiliários no Brasil é corrigida pela TR. Existem linhas atreladas ao IPCA, que costumam ter uma taxa de juros menor e, aparentemente, são uma opção mais atraente”, diz.
Outro ponto de comparação é o sistema de amortização. “No SAC [Sistema de Amortização Constante], a primeira parcela é maior e diminui ao longo do tempo. No Price, a parcela é fixa, mas o total pago ao final costuma ser maior, quando as duas opções são comparadas no mesmo prazo”, conclui.
Notícias da Costa do Sol em primeira mão.
Siga @ofatonoar no Instagram Siga @ofatonoar no Instagram
Com informações do g1.